Es falso que la mora bancaria “cayó abruptamente” como posteó Milei: la irregularidad se mantiene en niveles récord
Según los últimos datos del Banco Central, en julio de 2026 la morosidad de créditos a familias llegó al 12,9%, el nivel más alto desde enero de 2010.
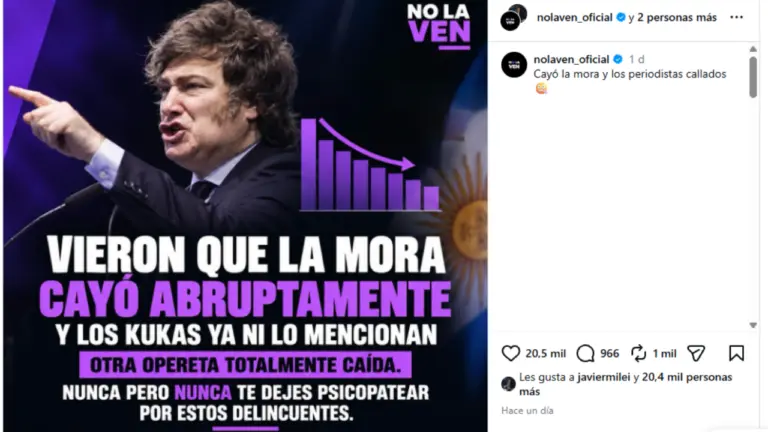
La afirmación de Milei es falsa: la mora bancaria alcanzó el 12,9% en julio de 2026, el máximo histórico de la serie, habiéndose multiplicado por cinco desde fines de 2024. Lejos de una “caída abrupta”, los créditos a familias registran irregularidad récord, concentrada en deudas menores a $1,1 millón que representan el 50% de los morosos pero solo el 5% del monto total, lo que indica que la crisis afecta principalmente a trabajadores con ingresos insuficientes para cubrir el consumo básico.
⚠ Contexto omitido por Chequeado
Chequeado omite vincular la mora récord con el ajuste estructural implementado por el gobierno de Milei: la devaluación del 54% de diciembre 2023, la caída del salario real por debajo de la inflación y el sinceramiento tarifario (aumentos de servicios) dejaron a las familias sin capacidad de pago. Además, no explica que la supuesta “mejora” en mora temprana (menos de 90 días) obedece a que el BCRA de Bausili restringió drásticamente el crédito al sector privado, por lo que no hay nuevos deudores que ingresen al sistema, mientras los bancos refinancian o dan por perdidas las deudas impagables. El dato de que la mitad de los morosos debe menos de $1,1 millón revela que la mora es resultado de la precarización salarial, no de “malos hábitos crediticios”.
¿A quién beneficia el encuadre original?
El encuadre técnico sin responsabilización política beneficia al Gobierno de Milei al presentar la mora como un dato macroeconómico descontextualizado, ocultando que es consecuencia directa de la política de transferencia de ingresos del trabajo al capital financiero vía devaluación y ajuste.
Fuentes citadas en la nota original
- BCRA
- EcoGO
- Cámara Argentina Fintech
- consultora 1816
- X (Christian Buteler)